
J-クレジットの価格相場と推移!農業・森林・ブルーの取引市場
脱炭素経営やGXの推進にともない、J-クレジットの価格相場は、省エネや再エネ、農業(中干し・バイオ炭)、森林吸収、ブルーカーボンなど、クレジットの種類によって1tあたり数千円から2万円超まで大きく変動しています。
ただし、自社のCO2オフセットや保有土地・アセットを活用した収益化を進めるうえで、最新の価格推移や取引市場の動向を正確に把握できているでしょうか?
そこでこの記事では、種類別の価格相場や今後の見通し、農業・森林・ブルー系の具体的な収益試算から系統用蓄電池での活用までまとめて整理しながら紹介します。収益最大化や事業参入の検討に役立つ情報にも触れていますので最後までご一読ください。
1. J-クレジットの価格相場の全体像と種類別の特徴
はじめに、J-クレジットの平均相場の全体像と、なぜクレジットの種類ごとにJ-クレジットの価格差が生じるのかについて紹介します。
1-1. 種類(再エネ・農業・森林吸収・ブルー等)によるJ-クレジットの価格相場の比較
J-クレジットの価格相場は、省エネ系からブルーカーボンまで種類によって1tあたり1,500円〜20,000円超とかなりの幅で広がっています。
J-クレジット全体の平均相場は、創出手法や用途によって取引価格が大きく変化するのが特徴です。調達を目指す企業や創出を検討する土地オーナーにとって、初期基準値となる種類ごとの相場把握は欠かせません。
以下で、主要な種類別の価格相場を表にまとめましたので、ご覧ください。
【主な種類別:価格相場表】
| クレジットの種類 | 価格相場(1t-CO2あたり) | 特徴・主な用途 |
| 省エネ系 | 1,500円〜2,000円 | 設備更新等による削減、供給量が比較的豊富 |
| 再エネ電気・熱系 | 3,000円〜4,500円 | RE100やSBT等に対応でき、企業需要が堅調 |
| 農業系(中干し) | 2,000円〜3,500円 | 水稲の中干し延長によるメタン削減 |
| 農業系(バイオ炭) | 4,000円〜8,000円 | 難分解性炭素の地中固定、高い永続性 |
| 森林系(森林吸収) | 8,000円〜15,000円 | 適切な森林管理、高いCSR・ESG価値 |
| ブルーカーボン | 10,000円〜20,000円超 | 沿岸生態系での炭素固定、希少性が極めて高い |
1-2. なぜ種類ごとにJ-クレジットの価格差が生まれるのか?需要と価値の背景
J-クレジットでは、なぜ種類ごとの価格差が生まれるのでしょうか。理由として、地域貢献などのコ・ベネフィットや創出量の希少性、企業側の利用目的の違いなどが挙げられます。
なかでも、価格差が生じる最大の要因は、単なるCO2削減にとどまらないコ・ベネフィット(環境・地域波及効果)の有無です。生物多様性保全や地域活性化をともなう森林吸収やブルーカーボン、農業系クレジットに対しては、企業が高い評価を与えています。
また、創出量や流通量における希少性も影響します。ブルーカーボンやバイオ炭などは年間の創出量が限られているため、市場でプレミアム価格がつきやすい傾向にあります。加えて、RE100適合やScope3対応、CSRでのアピールなど、企業の利用目的に応じた需給のミスマッチが価格差を生む背景となっています。
参照URL: J-クレジット制度「入札販売」
https://japancredit.go.jp/tender/
OFFSEL「【2026年最新】J-クレジットの価格相場|種類別の単価・動向・購入方法を解説」
https://offsel.net/media/co2-reduction/j-credit-price/
2. J-クレジットの価格推移と取引市場の最新動向
ここでは、過去数年間におけるJ-クレジットの価格推移、東京証券取引所のカーボン・クレジット市場の動向と取引のポイントについて紹介します。
2-1. 過去数年におけるJ-クレジットの価格推移と東証市場の動向
J-クレジットの価格推移は、企業の脱炭素意識の高まりやGX-ETSの始動を背景に全体として上昇傾向をたどっています。
過去数年間の価格トレンドを見ると、脱炭素経営の浸透にともない、入札販売による国の公式オークションにおける落札相場は右肩上がりで推移してきました。特に再エネ系や森林系の需要が高まっており、価格を引き上げる要因となっています。
また、2023年に東京証券取引所へ開設されたカーボン・クレジット市場により、取引の透明性と流動性が飛躍的に高まりました。市場取引の整備によって適正な価格形成が進み、企業がリアルタイムの相場を確認しながら調達や売却をおこなえる環境が整備されています。
2-2. 今後のJ-クレジットの価格見通しと最適な取引・売却タイミング
今後のJ-クレジット価格は、GX-ETS本格化にともない下値を支えられながら高水準で推移すると見込まれます。
2026年以降、GX-ETS(排出量取引制度)の本格化によって大企業への参加義務化が進むため、義務の履行手段としてのクレジット需要がさらに拡大します。したがって、価格相場の底堅い推移が予想される見通しです。
創出者が収益を最大化させる際には、売却タイミングの見極めが欠かせません。企業の決算期や環境目標発表前などの需要が高まる時期を狙う視点が重要です。あわせて、プロバイダーを経由した相対取引と東証市場での売却を柔軟に使い分けによって、確実な収益化を目指す戦略が実現します。
参照URL: J-クレジット制度「入札販売」
https://japancredit.go.jp/tender/
アスエネ「GX-ETSとは?2026年開始の新制度を企業向けに解説」 https://asuene.com/media/7466/
3. 農業系(中干し・バイオ炭)J-クレジットの相場と収益性試算
ここからは、農家や土地オーナーが注目する農業分野の中干し延長やバイオ炭施用によるJ-クレジットの相場と、実質的な収益試算について見ていきましょう。
3-1. 水稲の中干し延長によるJ-クレジット創出量と取引単価
水稲の中干し期間を通常より数日延長すればメタンガス発生が抑制され、1haあたり約1.5〜2.0t-CO2のクレジット創出が可能となります。
水稲栽培における中干し期間を延ばす取り組みは、土壌からのメタンガス排出を直接削減できるため、農業分野の主要なクレジット手法として注目されています。1haあたりのCO2削減・創出量の目安は約1.5〜2.0t-CO2/haです。中干しクレジットの取引単価相場は1tあたり2,000〜3,500円程度で、1haあたりの売却収入目安は3,000〜7,000円程度となります。個別の金額は大きくありませんが、通常の営農作業の延長上で取り組める点が特徴です。
3-2. バイオ炭施用によるJ-クレジットの相場と1haあたりの実質収益試算
バイオ炭の農地へ施用すると炭素を難分解性として長期間固定でき、クレジットでは1tあたり4,000〜8,000円と比較的高い相場で取引されています。
木くずやもみがらなどを炭化させたバイオ炭を農地へ投入する手法は、炭素を難分解性の状態で土中に長期間閉じ込める仕組みです。1haあたりの創出量は施用量に応じて約2.0〜5.0t-CO2/ha以上と高く、中干しよりも高効率となっています。1tあたりの相場が4,000〜8,000円と高額である背景には、超長期にわたり炭素が固定されることや、土壌改質効果などのコ・ベネフィットが評価されている点が挙げられます。施用コストから見ても、農作物の作付け作業と組み合わせた一石二鳥の収益モデルとして効果的です。
3-3. 農業系クレジット創出における登録・申請コストと赤字リスクの回避策
農業系クレジットにチャレンジする場合、個人農家が自身で申請すると審査や検証のコストにより赤字となるリスクがあるため、アグリゲーターによるグループ申請がおすすめです。
農業系クレジットの登録や第三者検証には数百万円規模の費用が発生するため、個人単独での申請はコスト面で問題があります。そこで、協議会やアグリゲーターが複数の農家をまとめて申請するグループ申請を活用することで、初期コストを実質ゼロに抑える手続きが可能です。天候不順による不作リスクやデータ管理の手間、買い手不在リスクをコントロールする意味でも、実績のある専門パートナーとの連携が求められます。
参照URL:農林水産省「農林水産分野のJ-クレジット制度」
https://www.maff.go.jp/j/kanbo/kankyo/seisaku/climate/jcredit/top.html
アスエネ「農業分野におけるバイオ炭の有効活用からカーボンクレジットへの活用まで徹底解説」
https://asuene.com/media/1541/
4. 森林およびブルーカーボンクレジットの取引と相場
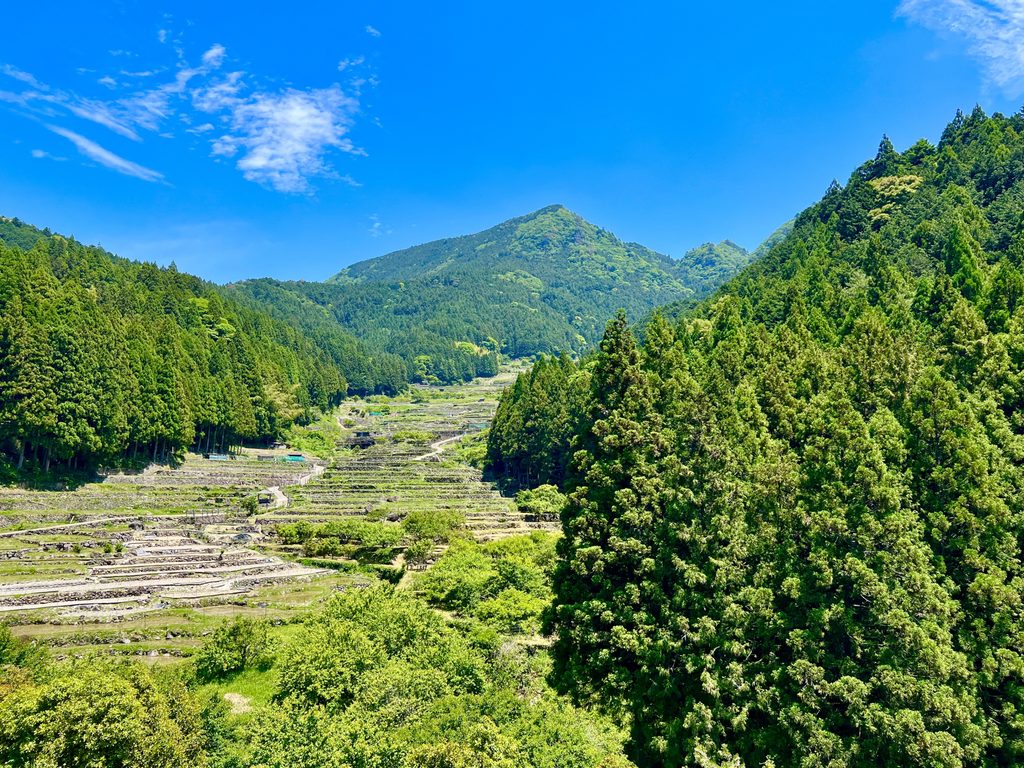
ここでは、山林や沿岸域を保有する事業者向けの森林吸収やブルーカーボンクレジットの相場と、取引市場の動向について紹介します。
4-1. 森林クレジットの相場と買い手企業の需要
森林経営や間伐等の適切な管理による森林吸収クレジットは、高いCSR・ESG需要を背景に高い水準で推移しています。
国土に占める森林割合は67%と世界有数の森林大国の日本では、植林や間伐といった森林管理が欠かせません。ここで創出される森林吸収クレジットは、地域貢献や生物多様性の保全というすぐれた付加価値を持つため、企業の買い手需要が強まっています。取引相場も高水準で推移しており、1tあたり8,000円〜15,000円程度です。企業のネーミングライツや地域活性化を目的とした直接の相対取引では、相場以上のプレミアム価格で売却される事例もよく知られています。
4-2. ブルーカーボンクレジットの取引相場と希少性価値
藻場や干潟などの沿岸生態系で炭素を固定するブルーカーボンは、創出量の希少性から高値で取引されています。
ブルーカーボンとは、藻場・干潟・沿岸湿地など、海洋生態系が取り込む炭素を指し、Jブルークレジット等として認証されます。年間の創出量が限られているため、市場では極めて高い希少価値を持ち、1tあたり10,000円〜20,000円超という最高値レベルの取引相場が魅力です。漁協や沿岸自治体、地元事業者が創出主体となり、ESG投資に積極的な大手企業による激しい争奪戦が展開されています。
4-3. 森林・ブルー系と農業系クレジットの価格・事業性の比較
森林・ブルー系クレジットは1tあたりの単価が高い一方、維持管理や創出期間の長さが異なるため、保有資産に合わせた種別選びが重要です。
下表で、各種クレジットの事業性を比較しました。
【森林・ブルー系と農業系クレジットの価格・事業性の比較表】
| クレジット種別 | 1tあたり相場 | 創出期間・サイクル | 主な維持管理コスト | 主な買い手の需要層 |
| 農業系(中干し) | 2,000〜3,500円 | 単年度(毎年) | 営農管理・水管理 | 全般(価格重視のオフセット) |
| 農業系(バイオ炭) | 4,000〜8,000円 | 単年度〜複数年 | 炭の調達・散布費 | 脱炭素先進企業・Scope3 |
| 森林吸収系 | 8,000〜15,000円 | 長期(数年〜数十年) | 間伐・植林・境界調査 | 大手企業・CSR・ESG投資 |
| ブルーカーボン | 10,000〜20,000円超 | 中長期 | 藻場保全・環境調査 | 沿岸関連企業・ESG先進企業 |
土地所有者や自治体がJ-クレジット制度を導入する際のポイントとしては、自身が保有する農地・山林・海岸といった資産や管理能力に応じ、収益性と実現性にすぐれた種別を選択する視点が重要です。
参照URL: J-クレジット制度「入札販売」
https://japancredit.go.jp/tender/
ReChroma「森林クレジット・Jクレジットとは?仕組みと発行手順を紹介」
https://rechroma.co.jp/column/credit/forest
5. 系統用蓄電池・再エネ事業におけるJ-クレジット創出と収益最大化
ここからは、再生可能エネルギーや系統用蓄電池事業におけるJ-クレジット創出の実現性と、事業全体の収益性を向上させる組み込みスキームについて見ていきましょう。
5-1. 系統用蓄電池・太陽光発電によるJ-クレジット相場と追加収益のインパクト
再エネ発電や系統用蓄電池の運用から創出される再エネ由来J-クレジットは、1tあたり3,000〜4,500円程度の相場で取引されています。売電収入や市場取引に加わる貴重な追加収益源となる選択肢のひとつです。
太陽光や風力などの再エネ電源による発電や、系統用蓄電池の充放電運用によって化石燃料由来の電力を代替した際に、CO2削減量が再エネ由来J-クレジットとして認証されます。市場における取引相場は1tあたり3,000〜4,500円程度と手堅く推移しており、企業から強いニーズがあります。
近年、単一の取引だけに頼るのではなく、発電売電収入や卸電力市場(JEPX)、需給調整市場での対価獲得にJ-クレジット売却益を上乗せする多重収益戦略としてレベニュースタッキングの仕組みが注目を集めています。
たとえば、10MW級の大規模な系統用蓄電池プロジェクトでは、年間の充放電運用によって数百トンから数千トン規模のCO2削減が見込まれます。1tあたり3,000〜4,500円の相場で売却できれば、年間で数百万円規模の追加収益となり、プロジェクト全体の投資回収期間を短縮につながる点で大きなインパクトです。
5-2. 系統用蓄電池事業での多重収益化と事業計画への組み込み
系統用蓄電池事業で収益を最大化させる場合、複数の電力市場取引とJ-クレジット創出を組み合わせた多重収益構造を事業計画へ精緻に組み込む施策が不可欠です。
系統用蓄電池事業の基本的な収益構造は、卸電力市場(JEPX)での価格差を活用したアービトラージ取引、需給調整市場での調整力供出対価、容量市場での供給力提供収入であり、そこにJ-クレジット売却益という4つの収益源を重ね合わせる手法でさらにブラッシュアップできます。
ただし、事業化を実現するには、変電所周辺の適切な土地選定や電力会社との複雑な系統接続協議、数億円から数十億円規模におよぶ初期投資、24時間体制での高度なAI自動充放電制御など、個社だけでは判断が難しい専門的課題が目白押しです。
自社が保有する土地や条件で参入できる可能性の確認や、具体的な案件探し、精緻な収益シミュレーションを実施する第一歩として、系統用蓄電池総合プラットフォーム「GRID NAVI」などの専門サービスを活用し、プロの知見を得ながら検討を進めるプロセスがベストと言えます。
参照URL: サステナブルミライ「系統用蓄電池事業に参入すべき理由とは?市場拡大のチャンスを解説」
https://bess-net.jp/j-credit-monetization/
J-クレジット制度事務局「J-クレジット制度について」
https://japancredit.go.jp/about/
「系統用蓄電池 開発・案件情報の専門メディア|GRID NAVI」
https://gridnavi.jp/
6. まとめ:J-クレジットの価格相場を捉えて脱炭素と事業収益化の両取りを
ここまで、J-クレジットの種類別相場や動向を振り返り、脱炭素と事業収益化を両立させるポイントについて見てきました。
J-クレジットの価格相場は種類や需要によって大きく変動するため、最新の市場動向を捉えた適切な取引戦略が不可欠です。
さらに、土地資産や環境アセットを活用してさらなる収益を目指すには、系統用蓄電池事業との組み合わせも非常に有望なアプローチと言えます。
ただし、系統接続や土地選定、高度な収益シミュレーションを個社単独で判断するのは容易ではありません。
自社の条件に応じた蓄電池事業の参入可能性や案件情報を確認する第一歩として、系統用蓄電池総合プラットフォーム「GRID NAVI( https://gridnavi.jp/ )」の活用をおすすめします。

収益性やご不安な点は無料で個別相談できます
想定収益や詳細条件は、投資家さまごとのご状況(投資のご規模・ご要望・ご経験など)に応じて、個別にご案内します。必要事項をご入力いただくと、担当者よりGRID NAVIおよび系統用蓄電池投資に関する説明資料とあわせてご連絡いたします。
ご入力後に無理な営業は行いません。ご希望の連絡方法・時間帯にあわせてご対応します。ご相談は無料です。

